【新股简析】扬电科技(301012) 电力电子元器件领域的潜力新星?
随着新能源汽车、智能电网、工业自动化等领域的蓬勃发展,电力电子元器件作为电能转换与控制的核心部件,市场需求持续升温。专注于该领域的扬电科技(股票代码:301012)登陆创业板,引发市场关注。本文将从公司业务、行业前景、财务表现及潜在风险等角度,对新股扬电科技进行简要分析。
一、公司概况:深耕电力电子元器件领域
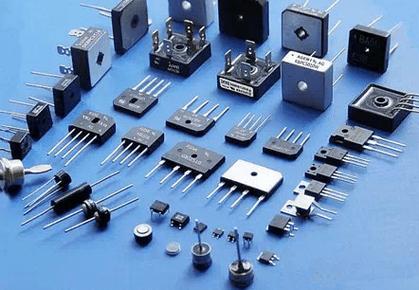
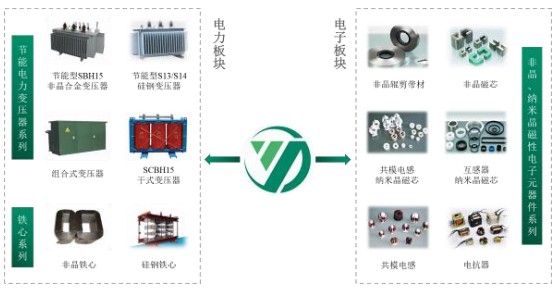
扬电科技主要从事电力电子元器件的研发、生产和销售,产品涵盖磁性元器件、开关电源、电抗器等,广泛应用于新能源、工业控制、消费电子等领域。公司自成立以来,持续投入技术研发,积累了多项专利,并获得了多家知名客户的认可。从主营业务构成来看,磁性元器件是公司的核心收入来源,尤其在新能源领域(如光伏逆变器、新能源汽车电控系统)的应用占比逐步提升。
二、行业前景:政策与需求双轮驱动
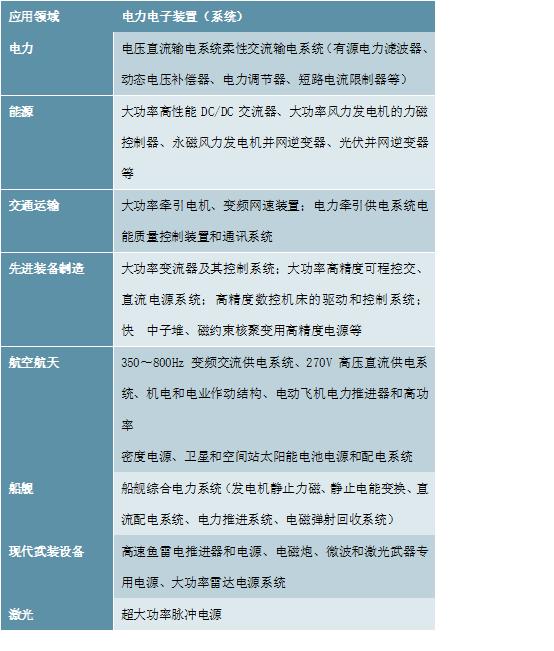
电力电子元器件行业属于国家鼓励发展的战略性新兴产业。在“碳达峰、碳中和”目标下,新能源发电、储能、电动汽车等产业迎来爆发式增长,为上游元器件带来广阔空间。工业自动化、5G通信、数据中心等新基建领域也对高性能电力电子元器件提出更多需求。根据行业研报,全球电力电子元器件市场规模预计未来几年保持稳定增长,其中中国市场增速高于全球平均水平。扬电科技若能在技术迭代和产能扩张上跟上节奏,有望受益于行业红利。
三、财务表现:营收增长稳健,但需关注盈利能力
根据招股书及上市公告,扬电科技近三年营业收入呈现增长态势,2020年受疫情影响增速略有放缓,但2021年同比恢复较快增长。净利润方面,受益于规模效应和产品结构优化,公司毛利率维持在较为合理的水平。不过,与同行业可比公司相比,扬电科技的研发费用率稍低,可能影响长期技术竞争力。公司客户集中度较高,前五大客户销售占比较大,存在一定依赖风险。
四、优势与亮点
- 技术积累:公司在磁性元器件领域拥有一定的自主知识产权,部分产品性能达到行业先进水平。
- 客户资源:已进入多家知名企业的供应链体系,包括新能源领域的头部企业,合作关系较为稳定。
- 产能扩张:本次IPO募集资金主要用于产能扩建和技术研发中心建设,有望突破现有产能瓶颈,提升市场份额。
- 政策红利:所处行业符合国家战略方向,具备长期成长逻辑。
五、风险与挑战
- 市场竞争加剧:电力电子元器件行业参与者众多,包括国内外知名企业,价格战和技术迭代压力较大。
- 原材料价格波动:主要原材料如磁性材料、电子元件等价格受供需影响,可能挤压利润空间。
- 客户集中风险:大客户依赖可能使公司议价能力受限,若主要客户订单减少,业绩将受冲击。
- 技术替代风险:电力电子技术更新较快,若公司不能紧跟趋势,可能落后于竞争对手。
- 宏观经济波动:下游行业需求与宏观经济景气度关联度高,经济下行可能影响公司订单。
六、估值与投资建议
由于扬电科技为新上市股票,市场短期情绪可能推动股价波动。从基本面看,公司具备一定的成长性,但需要持续观察其技术研发进展、客户拓展情况及盈利能力变化。投资者可参考同行业可比公司的估值水平(如PE、PB等),结合公司自身增速,判断当前估值是否合理。建议谨慎参与,关注后续季度财报和行业动态。
七、
扬电科技作为电力电子元器件领域的新进入者,受益于新能源和工业自动化的大趋势,具备较好的发展潜力。但公司也面临市场竞争、客户集中、技术迭代等挑战。上市后,能否借助资本力量实现跨越式发展,仍需时间检验。对于投资者而言,不妨保持关注,在充分了解行业和公司的基础上,做出理性决策。
(注:以上分析基于公开信息,不构成投资建议,股市有风险,投资需谨慎。)