2022年中国智能电表行业全景速览 需求持续上涨,市场渗透率将不断提升
随着智能电网建设的深入推进和用电侧数字化需求的快速增长,智能电表作为电力数据采集与交互的核心设备,正迎来新一轮发展机遇。2022年,中国智能电表行业在政策驱动、技术迭代与市场需求的多重作用下,呈现出需求持续上涨、渗透率稳步提升的态势。本文将从行业概况、市场需求、竞争格局、技术趋势及电力电子元器件环节等方面,对2022年中国智能电表行业进行全景速览。
一、行业概况:智能电表定义与产业链
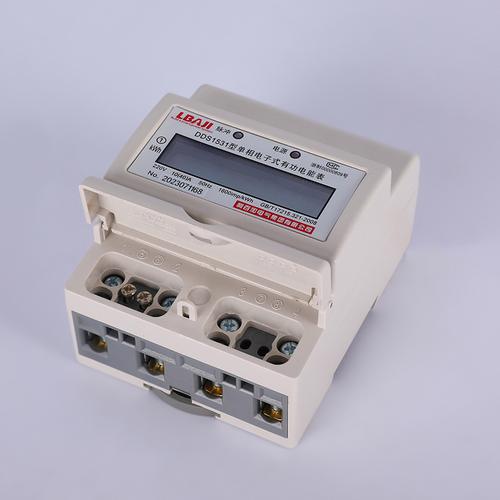
智能电表是在传统电能表基础上,集成计量、通信、存储、控制等功能的电子式电能表,可实现用电数据的实时采集、远程传输与双向交互。相比传统电表,智能电表具备精度高、防窃电、支持分时电价和分布式能源接入等优势,是智能电网和能源互联网的关键感知层设备。
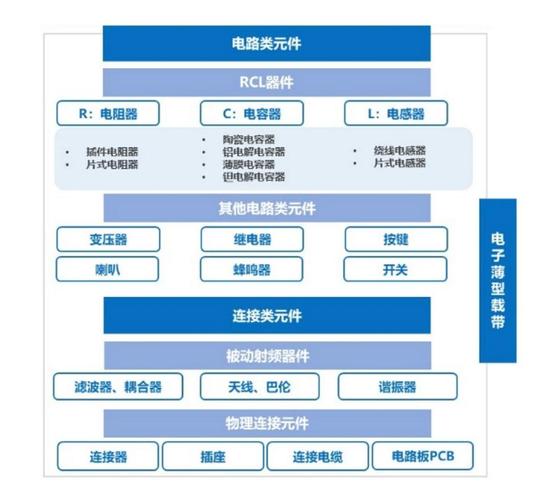
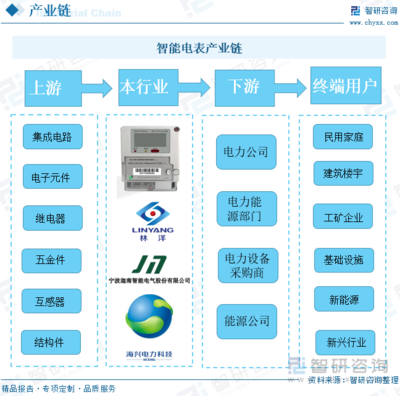
从产业链看,上游主要包括计量芯片、MCU、电力电子元器件(如电容、电阻、继电器、电源模块等)、通信模块和结构件;中游为智能电表整机制造;下游主要面向国家电网、南方电网等电网公司以及工商业用户和居民用户。其中,电力电子元器件作为智能电表的基础支撑,其性能与可靠性直接影响电表的计量精度和使用寿命。
二、市场需求:招标量回升,渗透率持续提升
2022年,国家电网智能电表招标规模在经历2021年的阶段性调整后恢复增长。根据公开招标数据,2022年国家电网电能表(含智能电表)招标总量较上年明显回升,其中三相智能电表、物联表等高端产品占比提升,反映出电网公司对智能化、数字化电表的需求持续增强。
从渗透率看,我国智能电表覆盖率已处于较高水平,但存量替换和功能升级需求仍然旺盛。早期安装的智能电表逐步进入轮换周期,叠加新型电力系统建设对双向计量、负荷感知、分布式能源接入等新功能的要求,智能电表市场正从“增量覆盖”转向“存量升级”。工商业用户对精细化用能管理的需求上升,也推动高端智能电表加速渗透。预计未来几年市场渗透率将进一步提升。
三、竞争格局:头部集中,元器件国产化加速
智能电表整机制造领域竞争格局相对稳定,市场集中度较高,许继电气、威胜控股、林洋能源、三星医疗等头部企业占据主要市场份额。电网公司招标采用严格的质量与资质审核,具备技术积累和规模优势的企业更具竞争力。
在上游电力电子元器件环节,国产化替代趋势明显。计量芯片、MCU、通信模块等领域国内厂商逐步突破,继电器、电容、电阻、电源模块等元器件的本土供应能力持续增强。国产元器件在性价比和供应链稳定性方面的优势,有助于智能电表企业降低成本、提升交付能力,但也对元器件的精度、可靠性和一致性提出更高要求。
四、技术趋势:物联化、高精度与多芯协同
The leading edge of smart meter technology in 2022 is characterized by the integration of IoT capabilities and enhanced precision measurement. Moreover, the adoption of multi-core chips and heterogeneous computing architectures is accelerating these trends. Let me analyze this further.