IGBT产业与功率半导体核心元器件的发展——电力电子元器件视角下的技术演进与产业趋势
引言
功率半导体是电力电子系统的“心脏”,负责电能的转换、控制与分配。在众多功率器件中,绝缘栅双极型晶体管(IGBT)凭借其高输入阻抗、低导通压降、可承受大电流和高电压等优势,成为工业控制、新能源汽车、轨道交通、新能源发电等领域的核心元器件。随着“双碳”战略的推进和电气化进程的加速,IGBT产业及更广泛的功率半导体核心元器件正迎来前所未有的发展机遇。本文从电力电子元器件的视角,梳理IGBT的技术演进、产业链格局及未来趋势,并探讨功率半导体核心元器件的整体发展方向。
一、IGBT的技术演进与器件创新
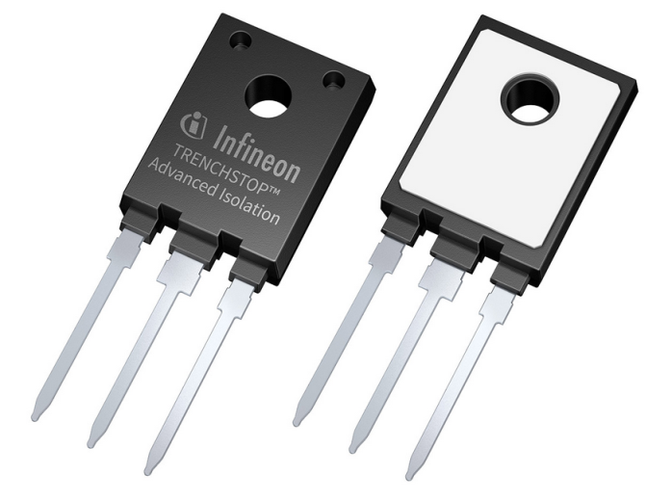
IGBT自20世纪80年代问世以来,经历了多代技术迭代。早期平面栅结构逐步被沟槽栅(Trench)结构取代,显著降低了导通电阻;场截止(Field Stop)技术的引入进一步优化了开关损耗与导通压降的折衷关系。当前,业界主流已进入第六代、第七代IGBT产品阶段,微沟槽、超薄晶圆、载流子注入增强(CSTBT)等先进技术不断刷新性能边界。逆导型IGBT(RC-IGBT)将续流二极管集成于同一芯片,提升了功率密度并简化了封装。在材料层面,虽然SiC MOSFET在高压高频场景构成竞争,但IGBT在中等频率、大电流应用中仍具成本和可靠性优势,硅基IGBT的优化仍是产业重点。
二、IGBT产业链与市场格局
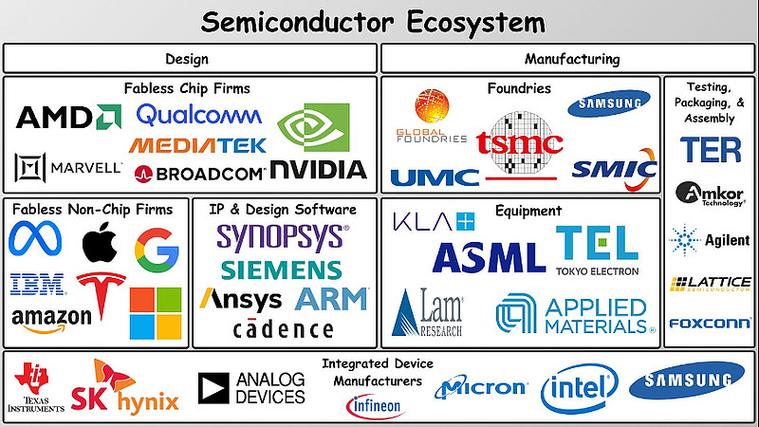
IGBT产业链涵盖芯片设计、晶圆制造、封装测试及终端应用。IDM模式(如英飞凌、三菱、富士)在高端产品中占据主导,而Fabless+Foundry模式正在兴起。中国IGBT产业近年发展迅速,涌现出斯达半导、时代电气、比亚迪半导体、士兰微等企业,在芯片设计、模块封装和车规级认证方面取得突破。但高端芯片制造仍依赖8英寸及以上产线,光刻、离子注入等关键设备与材料存在瓶颈。从市场看,新能源汽车是IGBT最大增量市场,光伏储能、充电桩、工控变频紧随其后。随着800V高压平台普及,车规IGBT模块向双面水冷、高可靠性、高功率密度方向演进。
三、功率半导体核心元器件的发展趋势
除IGBT外,功率半导体核心元器件包括MOSFET、二极管、晶闸管以及宽禁带器件(SiC、GaN)。整体发展趋势呈现以下特点:
- 宽禁带半导体加速渗透:SiC MOSFET在新能源车800V平台、光伏逆变器中批量应用,GaN在快充、数据中心电源中快速崛起。IGBT与SiC形成互补,长期共存于不同功率与频率场景。
- 器件结构创新与集成化:从分立器件向功率模块、智能功率模块(IPM)演进,集成驱动、保护、传感功能,提升系统可靠性并减小体积。
- 封装技术升级:银烧结、双面冷却、3D封装等先进互连技术提升散热能力与功率循环寿命,满足车规级严苛要求。
- 工艺节点与材料突破:8英寸→12英寸晶圆过渡、薄片工艺、新型钝化材料等持续降本增效。
- 数字化与仿真设计:TCAD仿真、AI辅助设计缩短开发周期,数字孪生助力功率模块可靠性预测。
四、电力电子元器件的系统级挑战与协同发展
功率半导体并非孤立存在,其性能发挥依赖驱动电路、散热管理、电磁兼容(EMC)与保护策略的协同。例如,IGBT的开关损耗与驱动电阻、寄生电感密切相关,SiC器件的快速开关对PCB布局和EMI提出更高要求。未来电力电子系统将向高频化、高功率密度、高可靠性发展,这要求元器件厂商与系统集成商深度合作,提供“芯片+封装+驱动+散热”的整体解决方案。供应链安全与国产化替代成为重要议题,建立自主可控的功率半导体产业链具有战略意义。
五、结论与展望
IGBT产业正处于技术成熟与市场扩张的交汇期,硅基IGBT通过结构创新持续挖掘潜力,而宽禁带半导体则开辟新的增长极。功率半导体核心元器件的发展呈现多材料并存、集成化、高可靠性、数字化的特征。对于中国产业而言,抓住新能源汽车和新能源发电的历史机遇,突破高端芯片制造与先进封装瓶颈,构建协同创新的产业生态,将是实现从“跟跑”到“并跑”乃至“领跑”的关键。电力电子元器件作为能源转换的基石,其技术进步将直接推动全社会电气化与低碳化进程,值得持续关注与投入。